

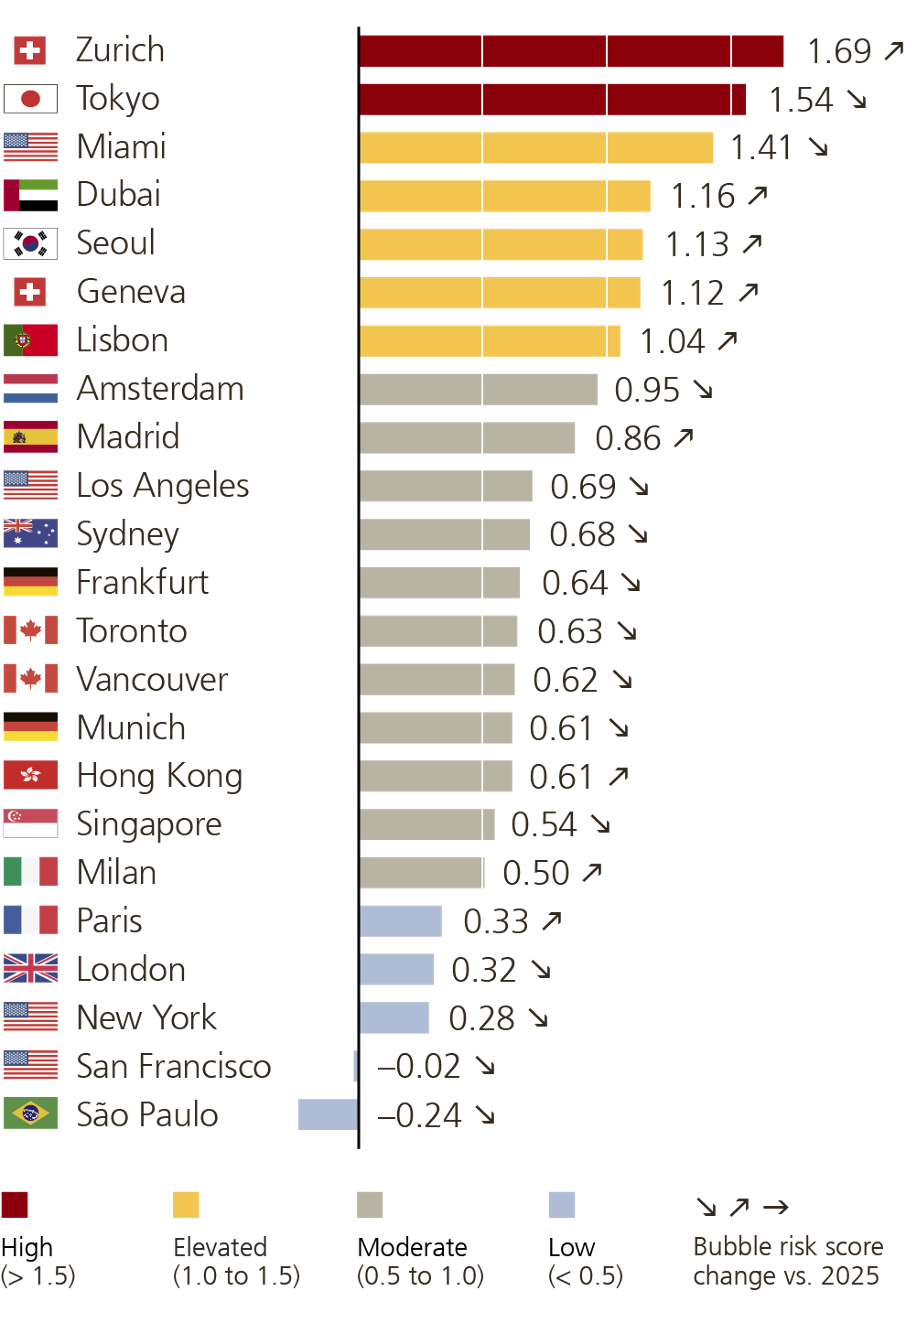
Analisando 23 cidades a nível global, o UBS Global Real Estate Index 2026 revela que Zurique é a que apresenta o maior risco de bolha imobiliária, seguida de Tóquio – ambas classificadas com risco elevado. Já Miami, que apresentou o risco mais elevado nas duas edições anteriores, recuou para a categoria de risco acrescido, a mesma onde também se enquadra Lisboa, Dubai, Seul e Genebra.
Em Los Angeles, Sydney, Toronto, Vancouver, Hong Kong e Singapura o risco de bolha é moderado. Focando na Europa, Amsterdão, Madrid, Frankfurt, Munique e Milão também se enquadram na categoria de risco moderado, enquanto em Paris e Londres o risco de bolha é atualmente reduzido. Fora do “velho continente”, Nova Iorque, São francisco e São Paulo são as únicas cidades classificadas como de risco reduzido.
Duas das cidades em estreia na edição deste ano do estudo da UBS, Lisboa e Seul registaram o maior aumento do risco de bolha em 2026. Os desequilíbrios no acesso à habitação também se intensificaram em Milão, Hong Kong, Madrid e Dubai, embora neste último o risco de bolha tenha diminuído desde março. Na Suíça, os baixos custos de financiamento continuaram a contribuir para o aumento dos riscos em Zurique e Genebra. Em contrapartida, os desequilíbrios diminuíram em Tóquio e Sydney, permanecendo estáveis em Singapura. Já nas cidades norte-americanas verificou-se uma diminuição do risco de bolha, explicada pelo facto de os elevados custos de financiamento terem agravado as dificuldades de acesso à habitação e travado a procura de casas. Entre as cidades europeias, Frankfurt e Amsterdão registaram as descidas mais acentuadas das pontuações de risco entre as cidades europeias.
“As conclusões deste estudo global revelam que os mercados imobiliários seguem trajetórias cada vez mais distintas, sendo Lisboa um exemplo particularmente relevante desta tendência. Ao longo da última década, a cidade beneficiou significativamente da atração de capital e talento internacionais, que contribuíram para um dos períodos de maior crescimento do mercado residencial entre as cidades analisadas. Comparar a evolução de Lisboa com a de outras grandes cidades oferece uma perspetiva valiosa sobre a transformação do mercado e os fatores que irão moldar a sua próxima fase”, considera Carlos Santos Lima, UBS Country Head em Portugal.
Procura será freada pela tendência das taxas de juro em alta
Uma das ideias destacadas neste estudo, é que “a manutenção dos custos de financiamento em níveis elevados durante mais tempo deverá limitar as subidas dos preços da habitação a curto prazo”, resume Matthiqas Holzhey, o autor principal e Chief Investment Office da UBS Global Wealth Management.
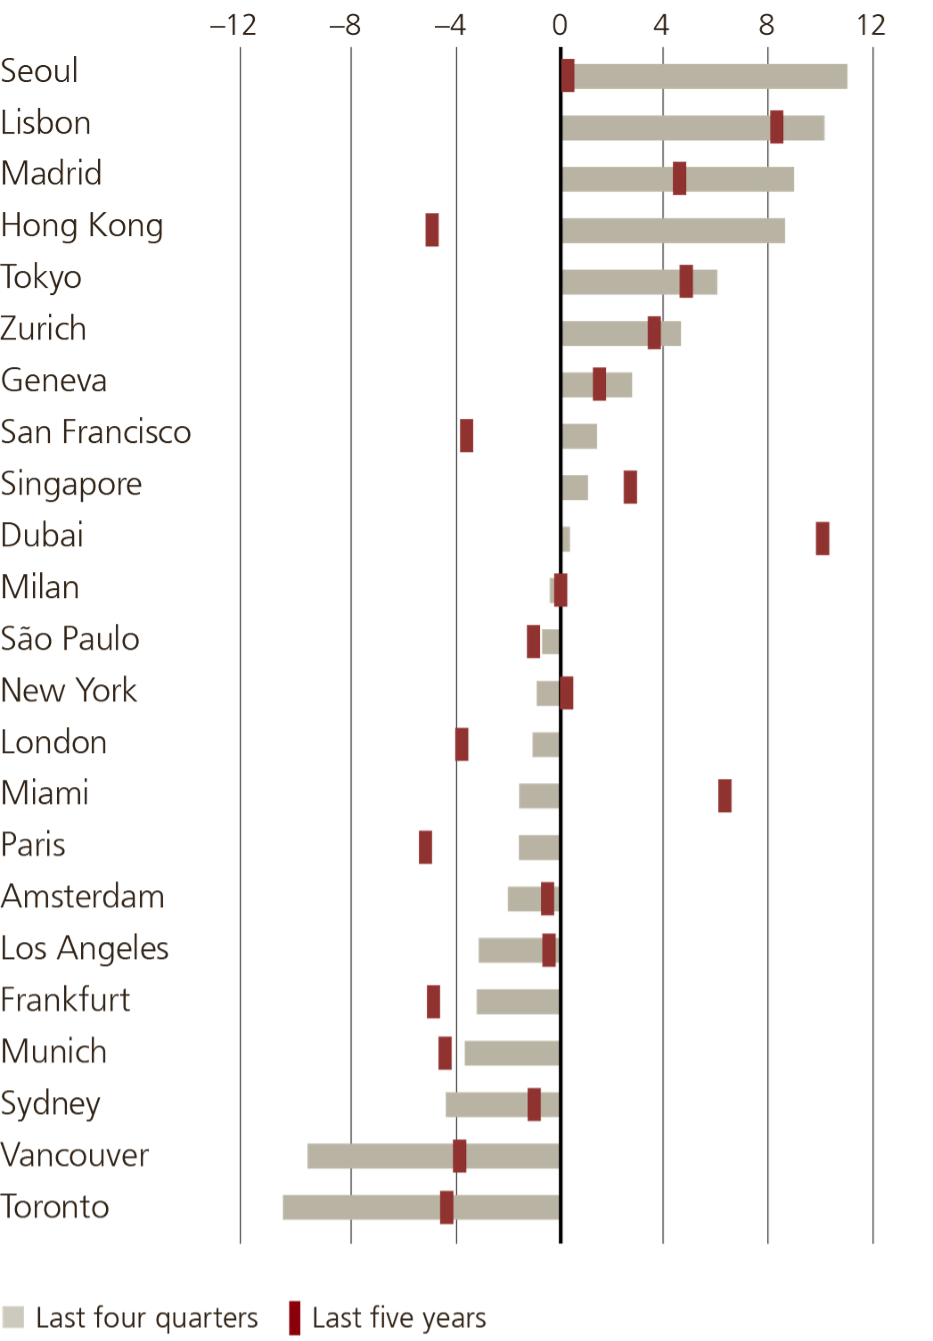
Entre as cidades analisadas, Seul, Lisboa, Madrid e Hong Kong registaram os aumentos de preço mais acentuados, com os preços reais da habitação a subirem cerca de 10%. Em contrapartida, Vancouver e Toronto registaram descidas de aproximadamente 10%. Frankfurt e Munique também registaram quedas dos preços, embora a um ritmo mais moderado.
Na maioria das cidades, os custos anuais de uma habitação de 60 m² recentemente adquirida, incluindo juros do crédito à habitação e despesas de manutenção, excedem 40% do rendimento bruto de um profissional altamente qualificado, evidenciando a crescente pressão sobre a capacidade de acesso à habitação. Atualmente, os custos da habitação própria são substancialmente superiores aos do arrendamento, sobretudo em cidades como Munique, Hong Kong e Sydney.
Valor da habitação continua "à prova" de inflação na maioria das cidades
De acordo com este estudo, os imóveis residenciais não proporcionaram proteção contra a inflação nos últimos cinco anos em mais de metade das cidades analisadas. Nos mercados que em 2021 foram identificados como apresentando um risco elevado de bolha foi onde posteriormente se registaram as descidas de preços mais acentuadas, com uma queda média de aproximadamente 15% nos últimos cinco anos.
A dimensão e a persistência do choque inflacionista também foram relevantes: as cidades com uma inflação superior à média registaram descidas médias de aproximadamente 5% nos preços reais da habitação desde então, enquanto as cidades com uma inflação inferior à média alcançaram um crescimento médio anual dos preços reais de cerca de 10% no mesmo período.
“Tendo em conta as avaliações atuais, os imóveis residenciais na maioria das cidades deverão, ainda assim, proporcionar proteção contra a inflação a médio prazo”, explica Maciej Skoczek, autor do estudo e economista no Chief Investment Office da UBS Global Wealth Management.
No caso do arrendamento, a procura de habitação manteve-se robusta nos últimos cinco anos, como demonstra o crescimento das rendas que, nesse período, acompanhou geralmente o crescimento dos rendimentos e, em muitos casos, o superou. E, as persistentes restrições ao nível da oferta sustentam esta perspetiva, conclui a UBS.
Preços reais da habitação em Lisboa crescem 7% ao ano na última década
Lembrando que as políticas destinadas a atrair capital e residentes estrangeiros contribuíram para a forte expansão do mercado residencial de Lisboa, a UBS realça que os preços reais da habitação na capital portuguesa aumentaram quase 7% por ano ao longo da última década, a taxa mais elevada entre as cidades analisadas; tendo subido mais 10% desde meados de 2025.
Em resultado, Lisboa tornou-se um dos mercados habitacionais menos acessíveis da Europa e, consequentemente, alguns dos principais fatores que sustentaram este crescimento começam a perder força. Entre vários exemplos, o estudo nota aponta que a adoção de políticas de imigração mais seletivas contribuiu para a diminuição da população, ao mesmo tempo que as rendas deixaram de crescer e a procura está a deslocar-se para zonas mais acessíveis fora da cidade.